

超高収益でお馴染みのクレカ三銃士
新型コロナウイルスの感染拡大防止を目的に、外出禁止や営業停止を迫られたことで様々な業界が経済的打撃を受けています。
日本では旅行業や観光業、エンターテインメント業や飲食業など、補償もないまま自粛を求められたことで倒産に至った企業も少なくありません。
かろうじて生き残っている企業も、もはや社員やアルバイトに払うお金が残っておらず、レイオフや解雇が相次ぎ、収入激減で家賃を払えない人やクレカの支払いが出来ない人が実際に出始めています。
特にクレカは毎月の給料やボーナスを当てにして分割払いやリボ払いを選択している人が多く、クレカ会社は回収が困難になる恐れがあります。
日本ではまだ現金派が多いのでマシですが、アメリカなどではクレカ大国で借金してでも買い物するのが文化ということもあり、クレカ滞納者が相当数出る可能性が高い。
SPONSORED LINK
ビザやマスターカードはあくまで利用料のみ徴収する
さて、その場合に打撃を受けるのはクレカ会社なわけですが、ビザ、マスターカード、アメックスなどの大手はどれほどの影響を被るのでしょう?
結論から言えばビザ、マスターカードは無傷です。
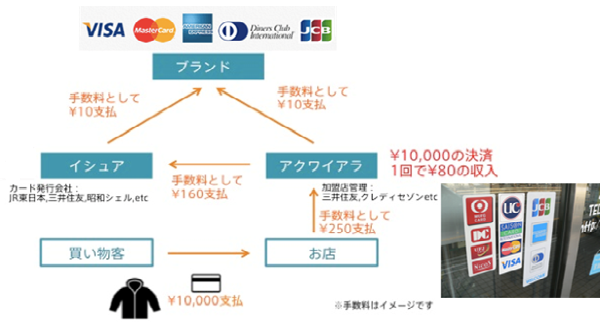
彼らのビジネスはクレカを発行しているのではなく「ブランド貸し」と「決済ネットワーク」を提供しているモデルで、実際のクレカ発行や管理、不正利用監視やコールセンターなどの機能はイシュアやアクワイアラと呼ばれ?クレカ発行を行う銀行などが行っています。
日本で言えば三井住友や楽天、イオンや丸井などが分かりやすいと思いますが、彼らはクレカが決済される度にビザやマスターカードにブランド利用料を支払っています。
また、利用者の利用料回収も担っており、仮に滞納されて収入が入らなくとも痛手を被るのはイシュアやアクワイアラだけです。
ビザやマスターカードには分割払いだろうがリボ払いだろうが、客がショッピングでカード利用した時点で利用料が支払われる。
ただし、アメックスは別です。
アメックスはビザやマスターカードと異なり、イシュアやアクワイアラの機能も備えたトータル経営をしているので、利用者が延滞した場合は直接的な打撃を被ります。
高値からの下落率を比較すると、ビザが-25%、マスターカードが-30%、アメックスが-42%と、やはり突出してアメックスが売られている。
クレカ株買うならビザマスターが最強
SPONSORED LINK

コメント